
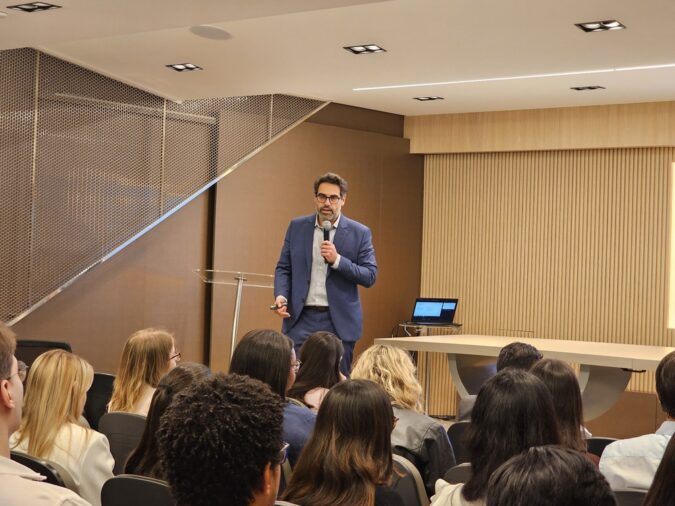
Encontro realizado nesta terça-feira (15/9) contou com a participação de Gabriel Prata, sócio-advogado do escritório Brasil Salomão e Matthes
O Centro de Estudos Jurídicos Brasil Salomão (Cejur), do escritório Brasil Salomão e Matthes Advocacia, promoveu a palestra “Neutralidade Tributária”, ministrada pelo sócio-advogado e coordenador da unidade de São Paulo, Gabriel Prata. Ele discutiu os fundamentos da reforma tributária sobre o consumo e o papel do princípio da neutralidade na implementação do novo sistema de IBS e CBS. A atividade reuniu colaboradores do escritório para analisar os desafios jurídicos e práticos da maior transformação da legislação tributária brasileira nas últimas décadas.
Durante a apresentação, Prata contextualizou o cenário de mudanças legislativas enfrentado pelo país e afirmou que o Brasil vive um período sem precedentes na área tributária. Segundo o tributarista, a reforma sobre o consumo ocorre paralelamente a alterações na tributação da renda e em outras normas, o que exige constante atualização dos profissionais da área. “Talvez seja o momento de maior alteração legislativa ocorrida em um espaço tão curto de tempo na história do Brasil. Estamos inaugurando um novo sistema tributário enquanto ainda aprendemos as novas regras”, afirmou.
Ao abordar as razões que motivaram a reforma, o advogado destacou a complexidade do modelo atual de tributação sobre o consumo, marcado por conflitos de competência entre a União, os estados e os municípios, pela insegurança jurídica, pela guerra fiscal e pelas dificuldades na aplicação da não cumulatividade. Para ilustrar esse cenário, o palestrante comparou a percepção de investidores estrangeiros com a realidade brasileira. “Começamos a normalizar determinadas coisas que não deveriam ser normalizadas. Quando colocamos tudo isso em perspectiva, percebemos o quão caótico é o nosso sistema tributário”, disse.
Neutralidade
Gabriel Prata explicou que a neutralidade tributária, conceito originado da economia e incorporado pela reforma, busca impedir que a tributação interfira nas decisões empresariais e de consumo. Na prática, o imposto não deve influenciar a escolha de onde investir, produzir ou consumir, preservando a livre concorrência e a isonomia entre os agentes econômicos. “O tributo tem que ser neutro. Ele não pode ser o fator que determina se uma empresa vai se instalar em um estado ou em outro, nem afetar a forma como os negócios se organizam”, ressaltou.
O advogado também apresentou a evolução histórica do Imposto sobre Valor Agregado (IVA), modelo adotado em diversos países e que serviu de inspiração para a reforma brasileira. Segundo ele, o novo sistema pretende eliminar as distorções provocadas pela cumulatividade e garantir que a carga tributária seja suportada pelo consumidor final, por meio do mecanismo de créditos ao longo de toda a cadeia produtiva.
Neutralidade x não cumulatividade
Ao tratar da relação entre neutralidade e não cumulatividade, o advogado defendeu que a neutralidade é o princípio estruturante do novo modelo tributário, enquanto a não cumulatividade representa a técnica utilizada para alcançá-la. “A neutralidade é a espinha dorsal do IBS e da CBS. Qualquer tentativa de restringir indevidamente o direito ao crédito compromete a própria lógica do IVA e distorce os preços ao longo da cadeia”, explicou.
Durante a palestra, também foram discutidos os desafios de interpretação e aplicação das novas regras, especialmente diante da ausência de jurisprudência consolidada sobre o novo sistema. Prata destacou que a construção desse modelo dependerá, nos próximos anos, da atuação conjunta de advogados, contribuintes, administração tributária e Poder Judiciário.
Ao encerrar a atividade, ele reforçou que a reforma representa uma mudança de paradigma na tributação brasileira e exigirá uma nova forma de interpretar o direito tributário. “Se queremos uma verdadeira tributação sobre o consumo, precisamos de um tributo verdadeiramente neutro, que respeite a livre concorrência, a isonomia e a lógica econômica do sistema”, concluiu.
O próximo encontro do Cejur será realizado no dia 29 de setembro, às 16h, com a participação do sócio-advogado do escritório Jorge Marquezi, que debaterá a Lei Complementar nº 236/2026 e as mudanças no Código Tributário Nacional.
Sobre Brasil Salomão e Matthes Advocacia
Fundado em 1969, completou 57 anos de atuação em 1º de março de 2025. Nesta longa trajetória consolidou-se como escritório full service. Atualmente, são 11 unidades em funcionamento no Brasil: São Paulo (SP), Ribeirão Preto (SP), Campinas (SP), Franca (SP), Belo Horizonte (MG), Rio de Janeiro (RJ), Três Lagoas (MS), Goiânia (GO), Cuiabá (MT), Rondonópolis (MT) e a mais recente inaugurada em fevereiro de 2025, em São José do Rio Preto. Está presente em Portugal desde 2018 nas cidades de Lisboa e Porto. Reúne profissionais especializados e voltados para o aprimoramento contínuo e para a busca pela excelência no atendimento ao cliente.
Sites
www.brasilsalomao.com.br
www.brasilsalomao.pt
Redes sociais – Brasil
Facebook – facebook.com/BrasilSalomaoeMatthes
Instagram – instagram.com/brasilsalomaoematthes/
LinkedIn – linkedin.com/company/brasil-salom-o-e-matthes-advocacia
YouTube – https://www.youtube.com/c/BrasilSalomao_
Redes sociais – Portugal
Facebook – facebook.com/brasilsalomaoportugal
Instagram – https://www.instagram.com/brasilsalomaoportugal
LinkedIn – linkedin.com/company/brasil-salom-o-e-matthes-advocacia