
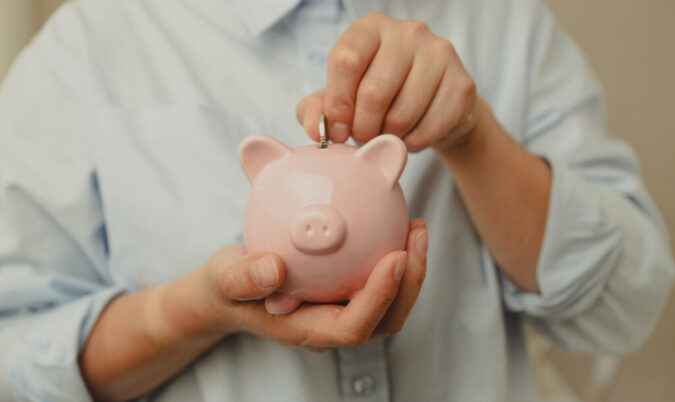
Quanto mais cedo forem adotados hábitos financeiros saudáveis, mais rapidamente e com menos esforço se garante uma aposentadoria satisfatória
No imaginário dos brasileiros, contar com uma aposentadoria pode significar ter mais segurança e tempo livre no futuro. Afinal, após anos de trabalho, o maior desejo é poder desfrutar daquilo que se conquistou com dedicação e esforço.
No entanto, com o envelhecimento da população e o aumento da expectativa de vida, é cada vez mais difícil que jovens tenham a certeza de que o benefício vai garantir uma terceira idade tranquila.
Segundo dados do Instituto Brasileiro de Geografia e Estatística (IBGE), até 2046, os idosos podem representar 28% da população. Essa estimativa pressiona o sistema previdenciário, já em déficit, e faz com que seja preciso encontrar novas soluções.
Nesse cenário, educação financeira, planejamento e comprometimento com as finanças em longo prazo são estratégias viáveis para assegurar uma velhice saudável e feliz, se adotadas desde o início da carreira.
Os benefícios de planejar a aposentadoria com tempo
Ter a garantia de uma renda sustentável mesmo após a saída do mercado de trabalho tem diversas vantagens, como, por exemplo, o aumento do tempo livre para viajar, praticar hobbies ou descobrir novos interesses.
Além disso, a segurança de estabilidade na velhice proporciona mais saúde mental ao longo da vida e também a possibilidade de contratar assistência médica, se necessário.
É exatamente por isso que, como já dito, para se ter uma aposentadoria satisfatória ou acumular um patrimônio que garanta tais benefícios, é necessário ter planejamento. E esse planejamento requer tempo.
Quanto antes um jovem começar a ter hábitos financeiros saudáveis e estratégicos, mais cedo e com menos esforço ele poderá acumular um montante relevante para sua aposentadoria.
Previdência social e alternativas complementares
Para começar a se planejar, é necessário saber que a previdência social, para possibilitar a aposentadoria por tempo de contribuição e idade, pode requerer, de homens, 60 anos de idade com 35 de contribuição, e, de mulheres, 57 anos de idade e mais 30 anos de contribuição.
Diante disso e das incertezas decorrentes do envelhecimento populacional, somado ao aumento da expectativa de vida, muitos jovens passam a se perguntar se a previdência privada vale a pena como complemento ao planejamento financeiro de longo prazo.
A previdência privada se mostra uma alternativa por garantir mais estabilidade de retorno futuro. Mas, para alcançar bons resultados, é preciso investir com regularidade.
O ideal é dedicar de 20% a 30% da renda à aposentadoria, mas esse percentual pode ser adequado conforme as realidades e os objetivos individuais. Ao longo dos anos, isso significará cada vez mais tempo de tranquilidade e descanso no futuro.
Começar cedo é um diferencial financeiro
Conhecer os benefícios da aposentadoria, as regras da previdência social e as alternativas possíveis para obter uma renda futura ainda durante a juventude é uma maneira de garantir uma velhice mais saudável e estável.
Ter bons hábitos financeiros e se organizar ano após ano promovem uma aposentadoria satisfatória, com benefícios suficientes para os anos após a saída do mercado de trabalho.